


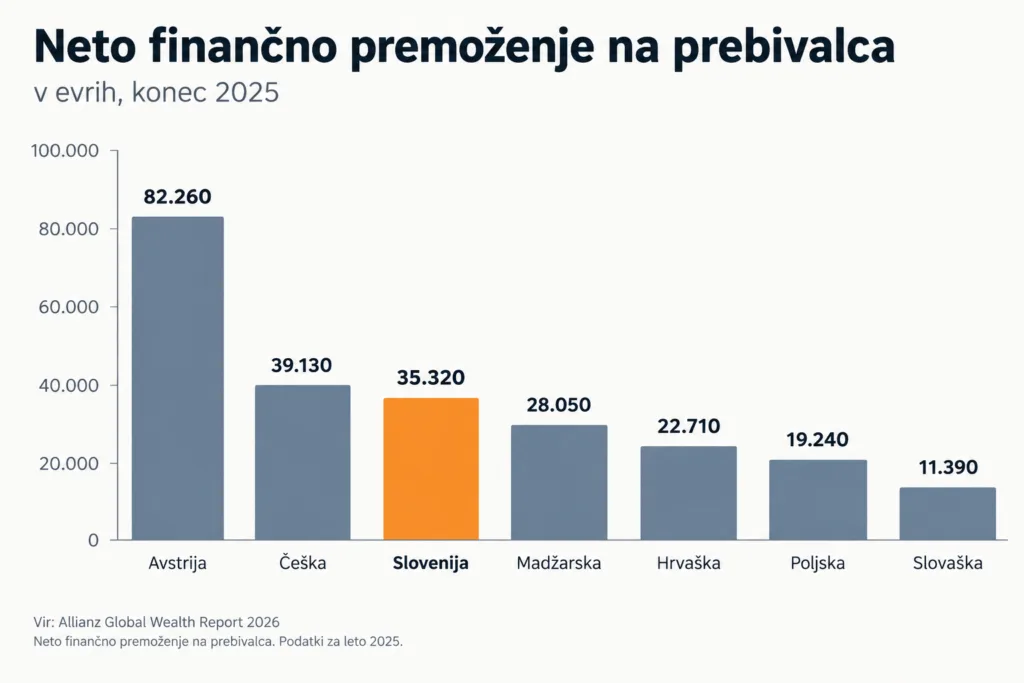
Neto finančno premoženje na prebivalca Slovenije je konec lanskega leta znašalo 35.320 evrov. Po tej plati smo pred Hrvaško, Poljsko in Madžarsko, precej pa zaostajamo za Avstrijo.
Banka Slovenije medtem ugotavlja, da gospodarstvo hitro raste, plače prehitevajo inflacijo in brezposelnost ostaja zgodovinsko nizka. Toda za dobrimi številkami se skriva tudi nekaj opozorilnih znakov.
Najnovejše poročilo Allianz Global Wealth Report Slovenijo po neto finančnem premoženju na prebivalca uvršča na 26. mesto med obravnavanimi državami.
Bruto finančno premoženje na prebivalca je konec leta 2025 znašalo 44.700 evrov, po odštetju obveznosti pa 35.320 evrov. V enem letu se je nominalno povečalo za 9,1 odstotka.
Pri tem je pomembna omejitev: Allianz med finančno premoženje šteje denar in bančne vloge, vrednostne papirje ter sredstva v zavarovanjih in pokojninskih shemah. Nepremičnin ne vključuje, čeprav je prav vanje vezana večina premoženja velikega dela slovenskih gospodinjstev.
Tudi 35.320 evrov ne pomeni, da ima toliko finančnega premoženja tipični Slovenec. Gre za skupno neto finančno premoženje, preračunano na prebivalca.
Slovenija pred Hrvaško in Poljsko, Avstrija daleč spredaj
Primerjava z državami v naši širši okolici pokaže precej velike razlike.
V Avstriji neto finančno premoženje na prebivalca znaša 82.260 evrov, na Češkem 39.130 evrov, v Sloveniji pa 35.320 evrov. Sledijo Madžarska z 28.050 evri, Hrvaška z 22.710 evri, Poljska z 19.240 evri in Slovaška z 11.390 evri.
 Allianz ob tem opozarja, da na dolgoročno rast premoženja ne vpliva samo, koliko gospodinjstva privarčujejo, ampak tudi, v kakšni obliki hranijo svoje finančno premoženje.
Vrednostni papirji so na svetovni ravni lani pridobili 12,4 odstotka, depoziti pa 5,7 odstotka. Približno štiri petine povečanja svetovnega finančnega premoženja so po izračunih Allianza ustvarili kapitalski oziroma vrednostni dobički obstoječega premoženja, ne novi prihranki.
Razlika je vidna tudi dolgoročno. Realno finančno premoženje, torej po upoštevanju inflacije, se je v Zahodni Evropi od leta 2019 povečalo za vsega 0,5 odstotka, v Severni Ameriki pa za 21 odstotkov. Allianz med razlogi izpostavlja tudi bistveno večjo izpostavljenost severnoameriških gospodinjstev kapitalskim trgom.
Slovenci denar večinoma puščamo na vpogled
Zanimivo slovensko posebnost kaže najnovejši pregled Banke Slovenije.
Kar 87 odstotkov bančnih vlog slovenskih gospodinjstev je na vpogled. Gre za denar, ki ni vezan in je varčevalcem takoj dostopen. V evrskem območju je takšnih vlog 56 odstotkov.
Pomembna razlika so obresti. Vloge na vpogled so bile pri nas povprečno obrestovane z vsega 0,08 odstotka, nove vezane vloge pa z 1,3 odstotka. V evrskem območju je bila obrestna mera za nove vezane vloge 2,1-odstotna.
Banka Slovenije ugotavlja, da nizko obrestovanje zmanjšuje motivacijo gospodinjstev za vezavo prihrankov, bankam pa zagotavlja razmeroma poceni vir financiranja.
To se navezuje na Allianzovo ugotovitev, da na dolgoročno rast finančnega premoženja pomembno vpliva njegova sestava. Vrednostni papirji so v zadnjih 20 letih globalno v povprečju pridobivali 6,9 odstotka letno, celotno finančno premoženje pa šest odstotkov.
Plače rastejo hitreje od cen
Medtem ko Allianz meri predvsem finančno premoženje gospodinjstev, pregled Banke Slovenije kaže precej ugodno sliko njihovega trenutnega ekonomskega položaja.
Slovenski BDP je bil v drugem četrtletju letos za pet odstotkov večji kot v enakem obdobju lani, četrtletno pa je gospodarstvo zraslo za 1,8 odstotka. Rast je bila občutno višja od pričakovanj Banke Slovenije.
Povprečna bruto plača je bila junija medletno višja za 8,3 odstotka, po upoštevanju inflacije pa za 4,5 odstotka.
Registrirana brezposelnost je znašala 4,3 odstotka, anketna pa 3,8 odstotka. Obe sta na zgodovinsko nizkih ravneh. Avgustovska inflacija je kljub temu ostala povišana pri 3,4 odstotka.
Rast plač spremlja tudi rast produktivnosti. Ta je bila v drugem četrtletju medletno višja za 4,7 odstotka, kar po oceni Banke Slovenije blaži stroškovne pritiske, povezane z rastjo plač.
Petodstotna rast ima tudi drobni tisk
Vseh dejavnikov sedanje gospodarske rasti ni mogoče preprosto preslikati v prihodnost.
Investicije v osnovna sredstva so bile v drugem četrtletju medletno višje za 13,2 odstotka. Pri tem so prevladovale gradbene investicije, povezane predvsem z državnimi infrastrukturnimi projekti.
Banka Slovenije navaja, da na njih letos vplivajo tudi lokalne volitve in zaključevanje črpanja evropskih sredstev iz načrta za okrevanje in odpornost (NOO). Slovenija je do avgusta počrpala 87 odstotkov razpoložljivih sredstev NOO in se s tem uvršča med uspešnejše članice EU.
Banka Slovenije pričakuje, da bosta vpliva lokalnih volitev in zaključevanja NOO prihodnje leto izzvenela. Del letošnjega investicijskega zagona je torej časovno omejen.
Za tretje četrtletje sicer še vedno ocenjuje nadaljevanje gospodarske rasti. Trenutna modelska ocena znaša približno 0,5 odstotka četrtletno.
Gospodarstvo raste, primanjkljaj pa se povečuje
Drugi opozorilni znak so javne finance.
V prvih sedmih mesecih leta je primanjkljaj konsolidirane bilance javnega financiranja dosegel približno 1,3 milijarde evrov, kar je 258 milijonov evrov več kot v enakem obdobju lani.
Prihodki so medletno zrasli za 11,2 odstotka, odhodki pa za 12 odstotkov. Izdatki za plače in prispevke javnih uslužbencev so bili višji za 14,5 odstotka.
Banka Slovenije povečanje primanjkljaja povezuje predvsem z izvajanjem plačne reforme, povečujejo pa se tudi investicijski odhodki ter izdatki za pokojnine in dolgotrajno oskrbo.
Primanjkljaj se tako povečuje v času petodstotne medletne gospodarske rasti in zgodovinsko nizke brezposelnosti. Banka Slovenije pa ocenjuje, da tveganja v javnih financah ostajajo visoka.


Komentirajo lahko naročniki